

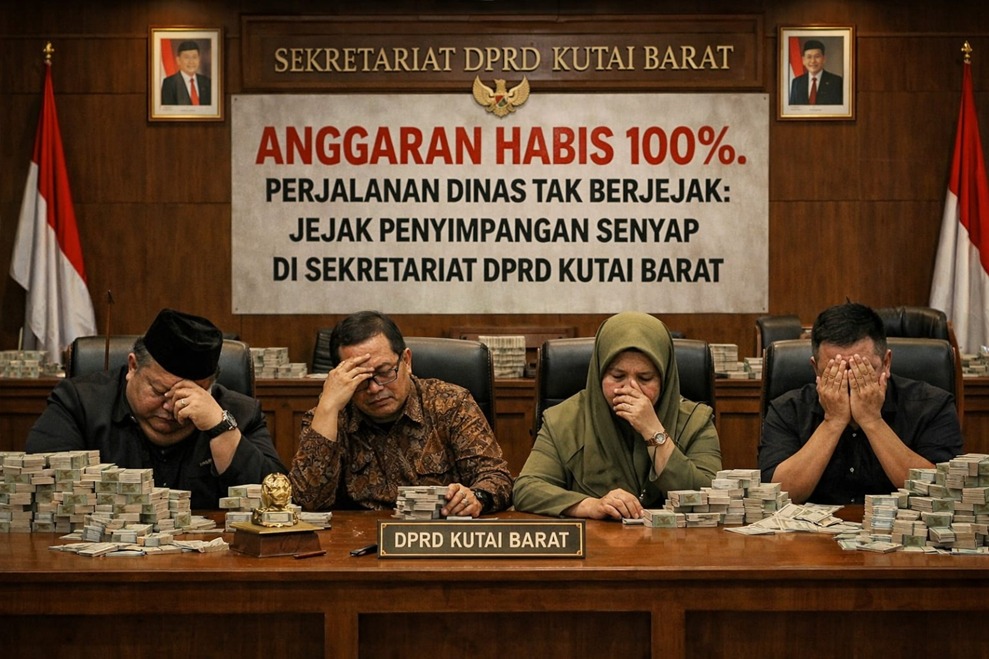

Sendawar – Di balik gedung megah tempat para wakil rakyat bersidang, terdapat cerita lain yang tak pernah muncul di ruang paripurna: cerita tentang anggaran yang habis tanpa sisa, perjalanan dinas yang pertanggungjawabannya tidak utuh, dan pengelolaan aset yang dinilai tidak tertib.
Semua itu muncul dalam Laporan Hasil Pemeriksaan (LHP) BPK atas LKPD 2023 yang menyoroti Sekretariat DPRD Kutai Barat.
Temuan ini memang tidak seheboh skandal proyek pembangunan di OPD teknis. Namun justru karena sifatnya yang “kecil, berulang, dan senyap”, pola ini mengindikasikan sesuatu yang lebih mengkhawatirkan: penyimpangan administratif yang berpotensi berkembang menjadi persoalan besar jika tidak dikoreksi.
Perjalanan Dinas: Dana Melayang, Jejaknya Tidak Jelas Dalam LHP BPK 2023, Sekretariat DPRD tercatat sebagai salah satu dari 10 OPD dengan masalah dalam belanja perjalanan dinas. Temuannya meliputi:
• Pertanggungjawaban perjalanan tidak lengkap
• Nominal tidak sesuai Standar Biaya Umum

• Bukti fisik kegiatan tidak konsisten
• Indikasi kelebihan bayar
Secara prinsip, perjalanan dinas adalah belanja rutin. Namun di banyak daerah, pos inilah yang paling sering menuai sorotan karena rawan diselewengkan.
Assoc. Prof. Dr. Jaidun, S.H., M.H, pakar hukum tatanegara, menilai temuan BPK ini tidak boleh dianggap remeh. Ia menjelaskan:
Manipulasi perjalanan dinas jarang terjadi tanpa sepengetahuan pihak internal. Biasanya ada aktor kunci seperti PPK, bagian keuangan, atau bendahara yang memverifikasi dokumen—termasuk daftar hadir dan SPJ yang diragukan keabsahannya.
Jaidun menambahkan bahwa pola seperti ini bisa berkembang menjadi pelanggaran terstruktur apabila pimpinan yang menandatangani dokumen juga tidak teliti:
Jika pimpinan menandatangani Surat Perintah atau menerima SPJ yang tidak valid, maka masalahnya bukan lagi sekadar kelalaian administrasi, tetapi bisa mengarah pada dugaan pelanggaran serius.
Ia menekankan bahwa penanganannya harus proporsional dan bertingkat:
Jika ada unsur kesengajaan, itu bukan lagi masalah administrasi—itu sudah masuk ranah pidana. Sanksi komprehensif mulai dari pembinaan, pemberhentian, hingga proses hukum dapat diterapkan bila buktinya mengarah ke sana.
Anggaran Ludes 100%: Sempurna di Atas Kertas, Janggal di Lapangan
Temuan lain yang tidak kalah penting adalah realisasi anggaran Sekretariat DPRD Kutai Barat tahun 2023:
• Anggaran: Rp36.845.568.466
• Realisasi: Rp36.845.568.466
• Sisa: Rp0
Tidak bersisa satu rupiah pun.
BPK memang tidak menyatakan adanya pelanggaran langsung. Namun di dunia audit pemerintahan, realisasi yang terlalu sempurna justru dipandang sebagai tanda bahaya (red flag). Sebab:
1. Hampir tidak ada program pemerintah yang menghabiskan anggaran secara presisi 100%.
2. Realisasi tanpa sisa sering terjadi ketika pengeluaran “dipaksakan” menjelang akhir tahun.
3. Anggaran yang dihabiskan habis berisiko tidak mencerminkan kebutuhan riil.
Menurut Jaidun: Realisasi 100 persen sering muncul karena kekhawatiran pagu tahun berikutnya dipotong. Akibatnya belanja justru ‘diupayakan habis’, bukan karena program berjalan maksimal.
Pernyataan ini memberi gambaran bahwa efisiensi bukan menjadi perhatian, melainkan justru kekhawatiran kehilangan anggaran di tahun berikutnya.
Akar Masalah: Penyimpangan Kecil yang Terus diabaikan, Pakar hukum tersebut mengingatkan bahwa praktik semacam ini kerap menjadi pintu masuk penyimpangan lebih besar:
Masalah perjalanan dinas, SPJ tidak lengkap, atau anggaran yang ‘diupayakan habis’ adalah indikator awal. Jika tidak diperbaiki, pola ini dapat berkembang menjadi pelanggaran sistemik.
Ia menegaskan langkah-langkah yang seharusnya diambil:
1. Audit internal menyeluruh oleh Inspektorat
2. Evaluasi struktur pertanggungjawaban
3. Penegakan sanksi administrasi hingga pidana bila ditemukan unsur kesengajaan
4. Penguatan fungsi pengawasan oleh pimpinan DPRD
Kesimpulan: Sinyal Bahaya yang Tidak Boleh Diabaikan
Temuan BPK terhadap Sekretariat DPRD Kutai Barat membuka satu fakta penting: permasalahan birokrasi sering tidak dimulai dari proyek besar, tetapi dari kebiasaan administratif yang longgar, tidak tertib, dan dibiarkan berulang.
Dan dalam konteks keuangan negara, celah sekecil apa pun—jika tidak segera dibenahi—bisa menjadi pintu penyimpangan yang lebih besar.
Penulis : Fajar King